想象一下:一家没有柜台、没有员工、24 小时营业的“银行”,任何人只要有一个钱包就能存款、借款、换汇,所有规则都写在公开的代码里。这就是 DeFi(Decentralized Finance,去中心化金融)。
听起来很美好,但你可能也在各种群里见过“DeFi 挖矿年化 300%”“稳赚不赔的链上理财”这类宣传。DeFi 究竟是怎么运作的?高收益从哪里来?哪些风险最容易被忽视?这篇文章一次讲清楚。
要点速览
- DeFi 用智能合约替代银行、券商等中介,用户用钱包直接交互,无需开户。
- 去中心化交易所(DEX)常用 AMM 模型,按公式自动报价。
- 借贷协议采用超额抵押,抵押品价格下跌可能触发清算。
- 稳定币是 DeFi 的“结算货币”,但“稳定”并不等于“保证”。
- 看到高收益,先问一句:收益从哪里来?
DeFi 和传统金融有什么不同
| 对比项 | 传统金融(银行、券商) | DeFi |
|---|---|---|
| 准入门槛 | 需要开户、实名、审核 | 有钱包即可使用 |
| 营业时间 | 工作日、营业时间内 | 7×24 小时不间断 |
| 规则执行 | 由机构和人工执行 | 由公开的智能合约自动执行 |
| 出了问题 | 有客服、监管和存款保险 | 通常没有客服,损失往往难以追回 |
| 透明度 | 账目不公开 | 所有交易链上可查 |
DeFi 最大的优点是开放和透明,最大的代价则是:你就是自己的银行,所有风险也由自己承担。
去中心化交易所(DEX)与 AMM
在中心化交易所里,买家和卖家通过“订单簿”撮合成交。而许多 DEX(例如 Uniswap)采用的是 自动做市商(AMM) 模型:没有对手方,你直接和一个“资金池”交易。
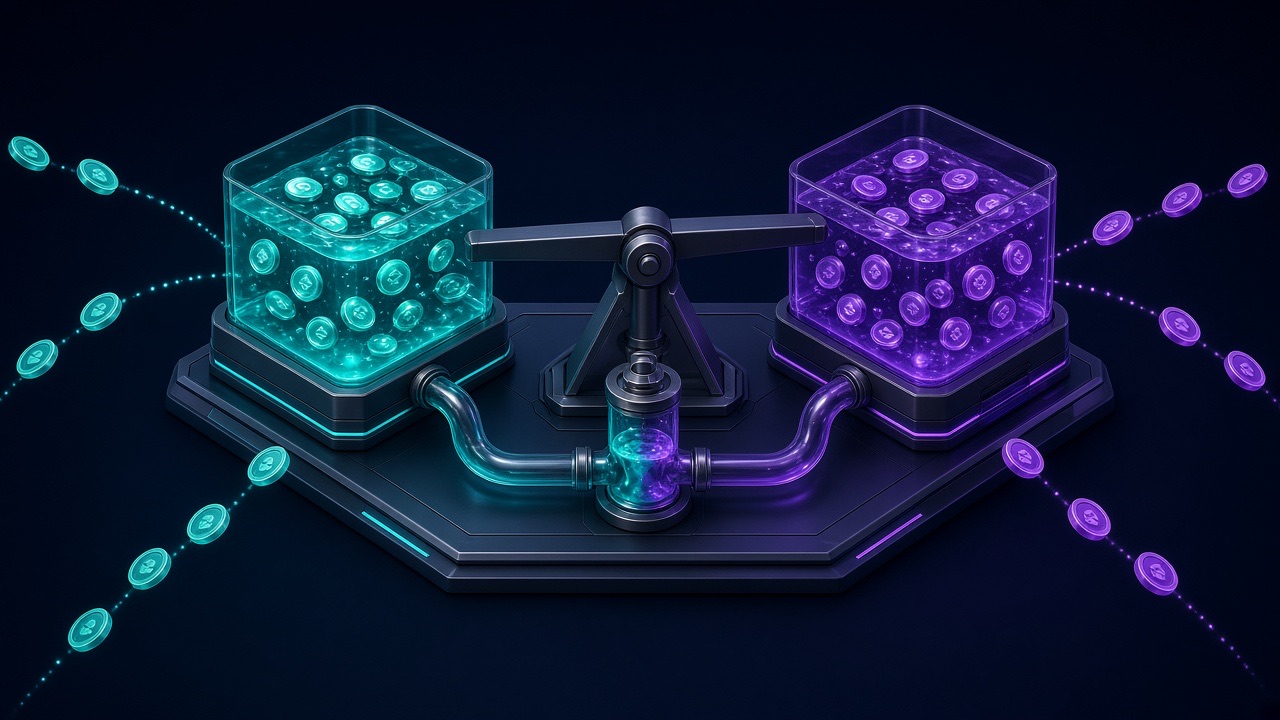
最经典的定价规则是恒定乘积公式:
x × y = k
池子里两种代币数量的乘积保持不变。举个例子,一个池子里有 10 ETH 和 25,000 USDC,那么 k = 250,000,当前价格是 1 ETH = 2,500 USDC。
如果你想买 1 ETH,池子里的 ETH 变成 9 枚,为了保持 k 不变,USDC 必须变成 250,000 ÷ 9 ≈ 27,778 枚。也就是说,你需要付出约 2,778 USDC(不含手续费),比报价贵了 11%。这就是 滑点:池子越小、交易越大,滑点越严重。主流交易对的池子通常很深,滑点很小;而小币种的池子很浅,一笔大单就能把价格拉飞。
为池子提供资金的人称为 流动性提供者(LP),也就是常说的“做市挖矿”,可以按份额获得交易手续费分成。但 LP 必须理解 无常损失:当两种代币的相对价格变化时,LP 的持仓价值会低于单纯拿着这两种币不动。
| 价格变化(相对于存入时) | 无常损失(不计手续费) |
|---|---|
| 上涨 25% | 约 0.6% |
| 下跌 25% | 约 1.0% |
| 价格翻倍(2 倍) | 约 5.7% |
| 价格涨到 4 倍 | 约 20% |
| 价格涨到 5 倍 | 约 25.5% |
如果手续费收入覆盖不了无常损失,做市就是亏的。这也是为什么很多人觉得“做市赚了币,算下来却亏了钱”。
超额抵押借贷
DeFi 借贷(例如 Aave)不看征信、不查流水,靠的是 超额抵押:你得先押进去比借款更值钱的资产。
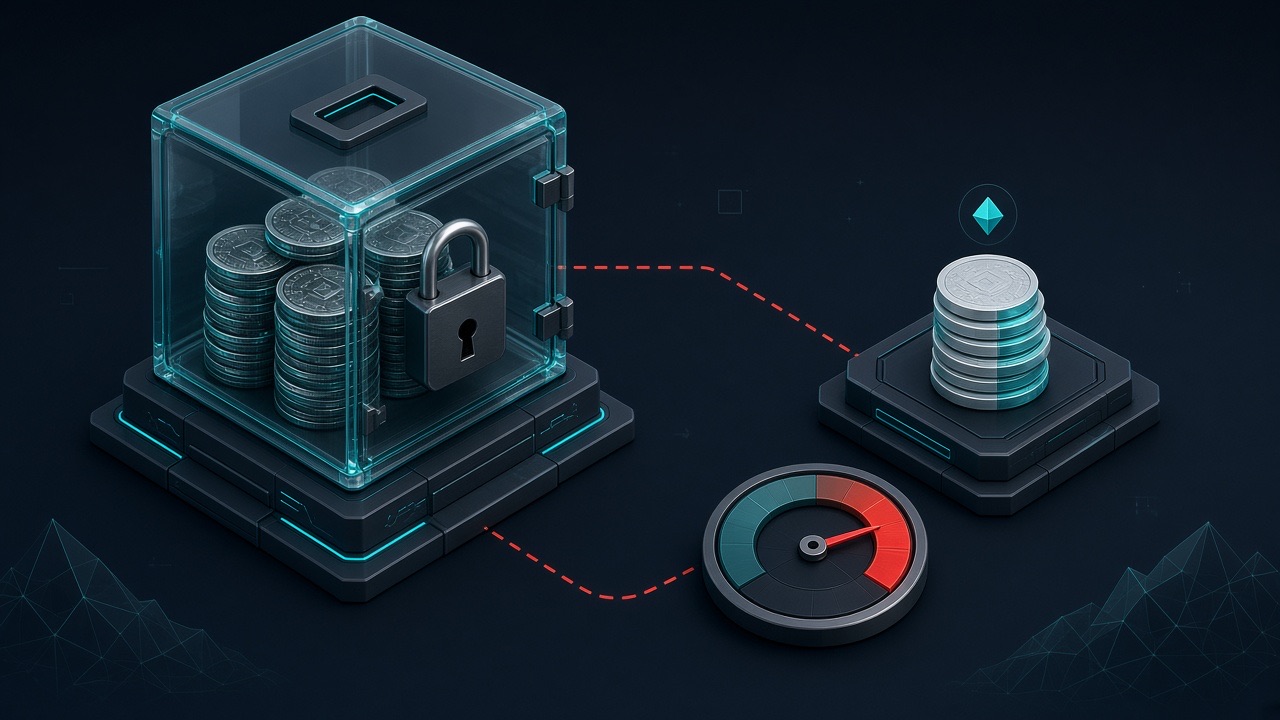
为什么有人愿意这么做?最常见的原因是:看好手里的 ETH 不想卖,但又需要用钱,于是把 ETH 押进去借出稳定币,类似“房产抵押贷款”。
协议会持续计算仓位的 健康度(Health Factor)。来看一个例子:
| 项目 | 数值 |
|---|---|
| 存入抵押品 | 价值 10,000 美元的 ETH |
| 清算阈值 | 80% |
| 借出 | 6,000 USDC |
| 健康度 | 10,000 × 80% ÷ 6,000 ≈ 1.33 |
| 触发清算的抵押品价值 | 6,000 ÷ 80% = 7,500 美元 |
也就是说,ETH 只要下跌 25%,健康度就会跌破 1,仓位被清算:抵押品被部分出售用于还债,你还要额外承担清算罚金。加密市场里一天跌 25% 并不罕见,“插针”行情下清算可能在几分钟内完成。借得越多,离清算线越近。
稳定币:DeFi 的“结算货币”
在 DeFi 里,人们习惯用稳定币计价和结算。常见类型有三种:
| 类型 | 代表 | 稳定机制 | 主要风险 |
|---|---|---|---|
| 法币储备型 | USDT、USDC | 发行方持有现金、短期国债等储备 | 依赖发行方信用、储备透明度和监管 |
| 加密资产抵押型 | DAI | 用超额抵押的加密资产生成 | 抵押品暴跌时的清算压力 |
| 算法型 | 已崩盘的 UST | 主要靠算法和套利激励 | 信心崩溃时可能“死亡螺旋” |
“稳定”从来不是保证。2022 年 5 月,算法稳定币 UST 在几天内崩盘,数百亿美元市值几乎归零;2023 年 3 月,美国硅谷银行倒闭,USDC 因部分储备存放在该行,一度跌至约 0.88 美元。任何稳定币都可能因为储备、机制或市场恐慌而脱锚。
高收益从哪里来
看到“年化 20%”“年化 200%”时,先别急着心动,问自己一个问题:这份收益是谁付的?
- 相对可持续的来源:交易手续费、借款人支付的利息、质押奖励。这类收益通常不会太高,并会随市场浮动。
- 需要警惕的来源:项目新发的代币奖励。代币一旦下跌,年化数字就会迅速缩水,甚至“挖提卖”之后币价归零。
- 直接远离:说不清收益来源、承诺“保本保息”、拉人头有奖励的项目——这很可能就是资金盘。
记住一句话:你看中的是它的利息,它看中的是你的本金。
常被忽视的五大风险
- 智能合约风险:代码漏洞可能导致资金被盗。审计能降低风险,但不能消除风险。
- 预言机风险:协议依赖外部价格数据,价格被操纵可能引发错误清算。
- 管理权限风险:部分协议保留了升级或暂停合约的权限,需要关注是否受到时间锁或多签约束,避免“项目方跑路”。
- 跨链桥与流动性风险:跨链桥是黑客的重点目标,2022 年 Ronin 跨链桥被盗约 6.25 亿美元;小币种池子很浅,大额交易会产生明显的滑点。
- 授权风险:与合约交互时授予的代币额度可能被滥用,详见我们的 防骗指南。
常见问题
玩 DeFi 需要多少钱起步?
没有最低门槛,但要考虑 Gas 费。在以太坊主网上,几百元的小额操作可能被手续费吃掉大半;新手可以先在 Layer 2 网络上用小额资金熟悉流程。
DeFi 协议被黑了,钱还能找回来吗?
大多数情况下很难。少数事件中黑客归还了部分资金,或协议用金库进行了赔付,但这不是常态。参与前请把“本金可能全部损失”作为前提。
审计过的项目就安全吗?
不一定。审计只能覆盖审计时的代码版本和审计方关注的范围,许多被攻击的协议都做过审计。审计是加分项,不是免死金牌。
流动性挖矿和“矿机挖矿”是一回事吗?
不是。流动性挖矿指把代币存入资金池提供流动性,换取手续费和代币奖励,和用电脑算力挖比特币没有关系。如果有人以“DeFi 挖矿”名义让你购买矿机、充值到指定平台,要高度警惕。
小结
DeFi 让金融服务变得开放、透明、可组合:DEX 用公式代替订单簿,借贷协议用抵押代替征信,稳定币让链上结算成为可能。但它也意味着没有客服、没有兜底,所有风险由你自己承担。
参与之前,先读懂协议的机制,从小额开始,只投入能够承受损失的资金。如果你还不熟悉智能合约和 Gas,可以先读 以太坊入门。
需要提醒的是,中国大陆对虚拟货币相关业务有明确的限制性规定,请务必遵守所在地的法律法规。本文仅为知识科普,不构成任何投资建议。
 艾米丽·帕克